Tu futuro financiero en cada compra: Todo sobre la nueva Pensión por Consumo 2027
A partir del 1 de enero de 2027, entra en vigor en el Perú la Pensión por Consumo (Ley N° 32123), un beneficio que trans

Escrito por
Capital Market Green
Noticias Perú
16 Oct 2026
¿Qué es la "Pensión por Consumo" y por qué cambiará tu jubilación desde el 2027?
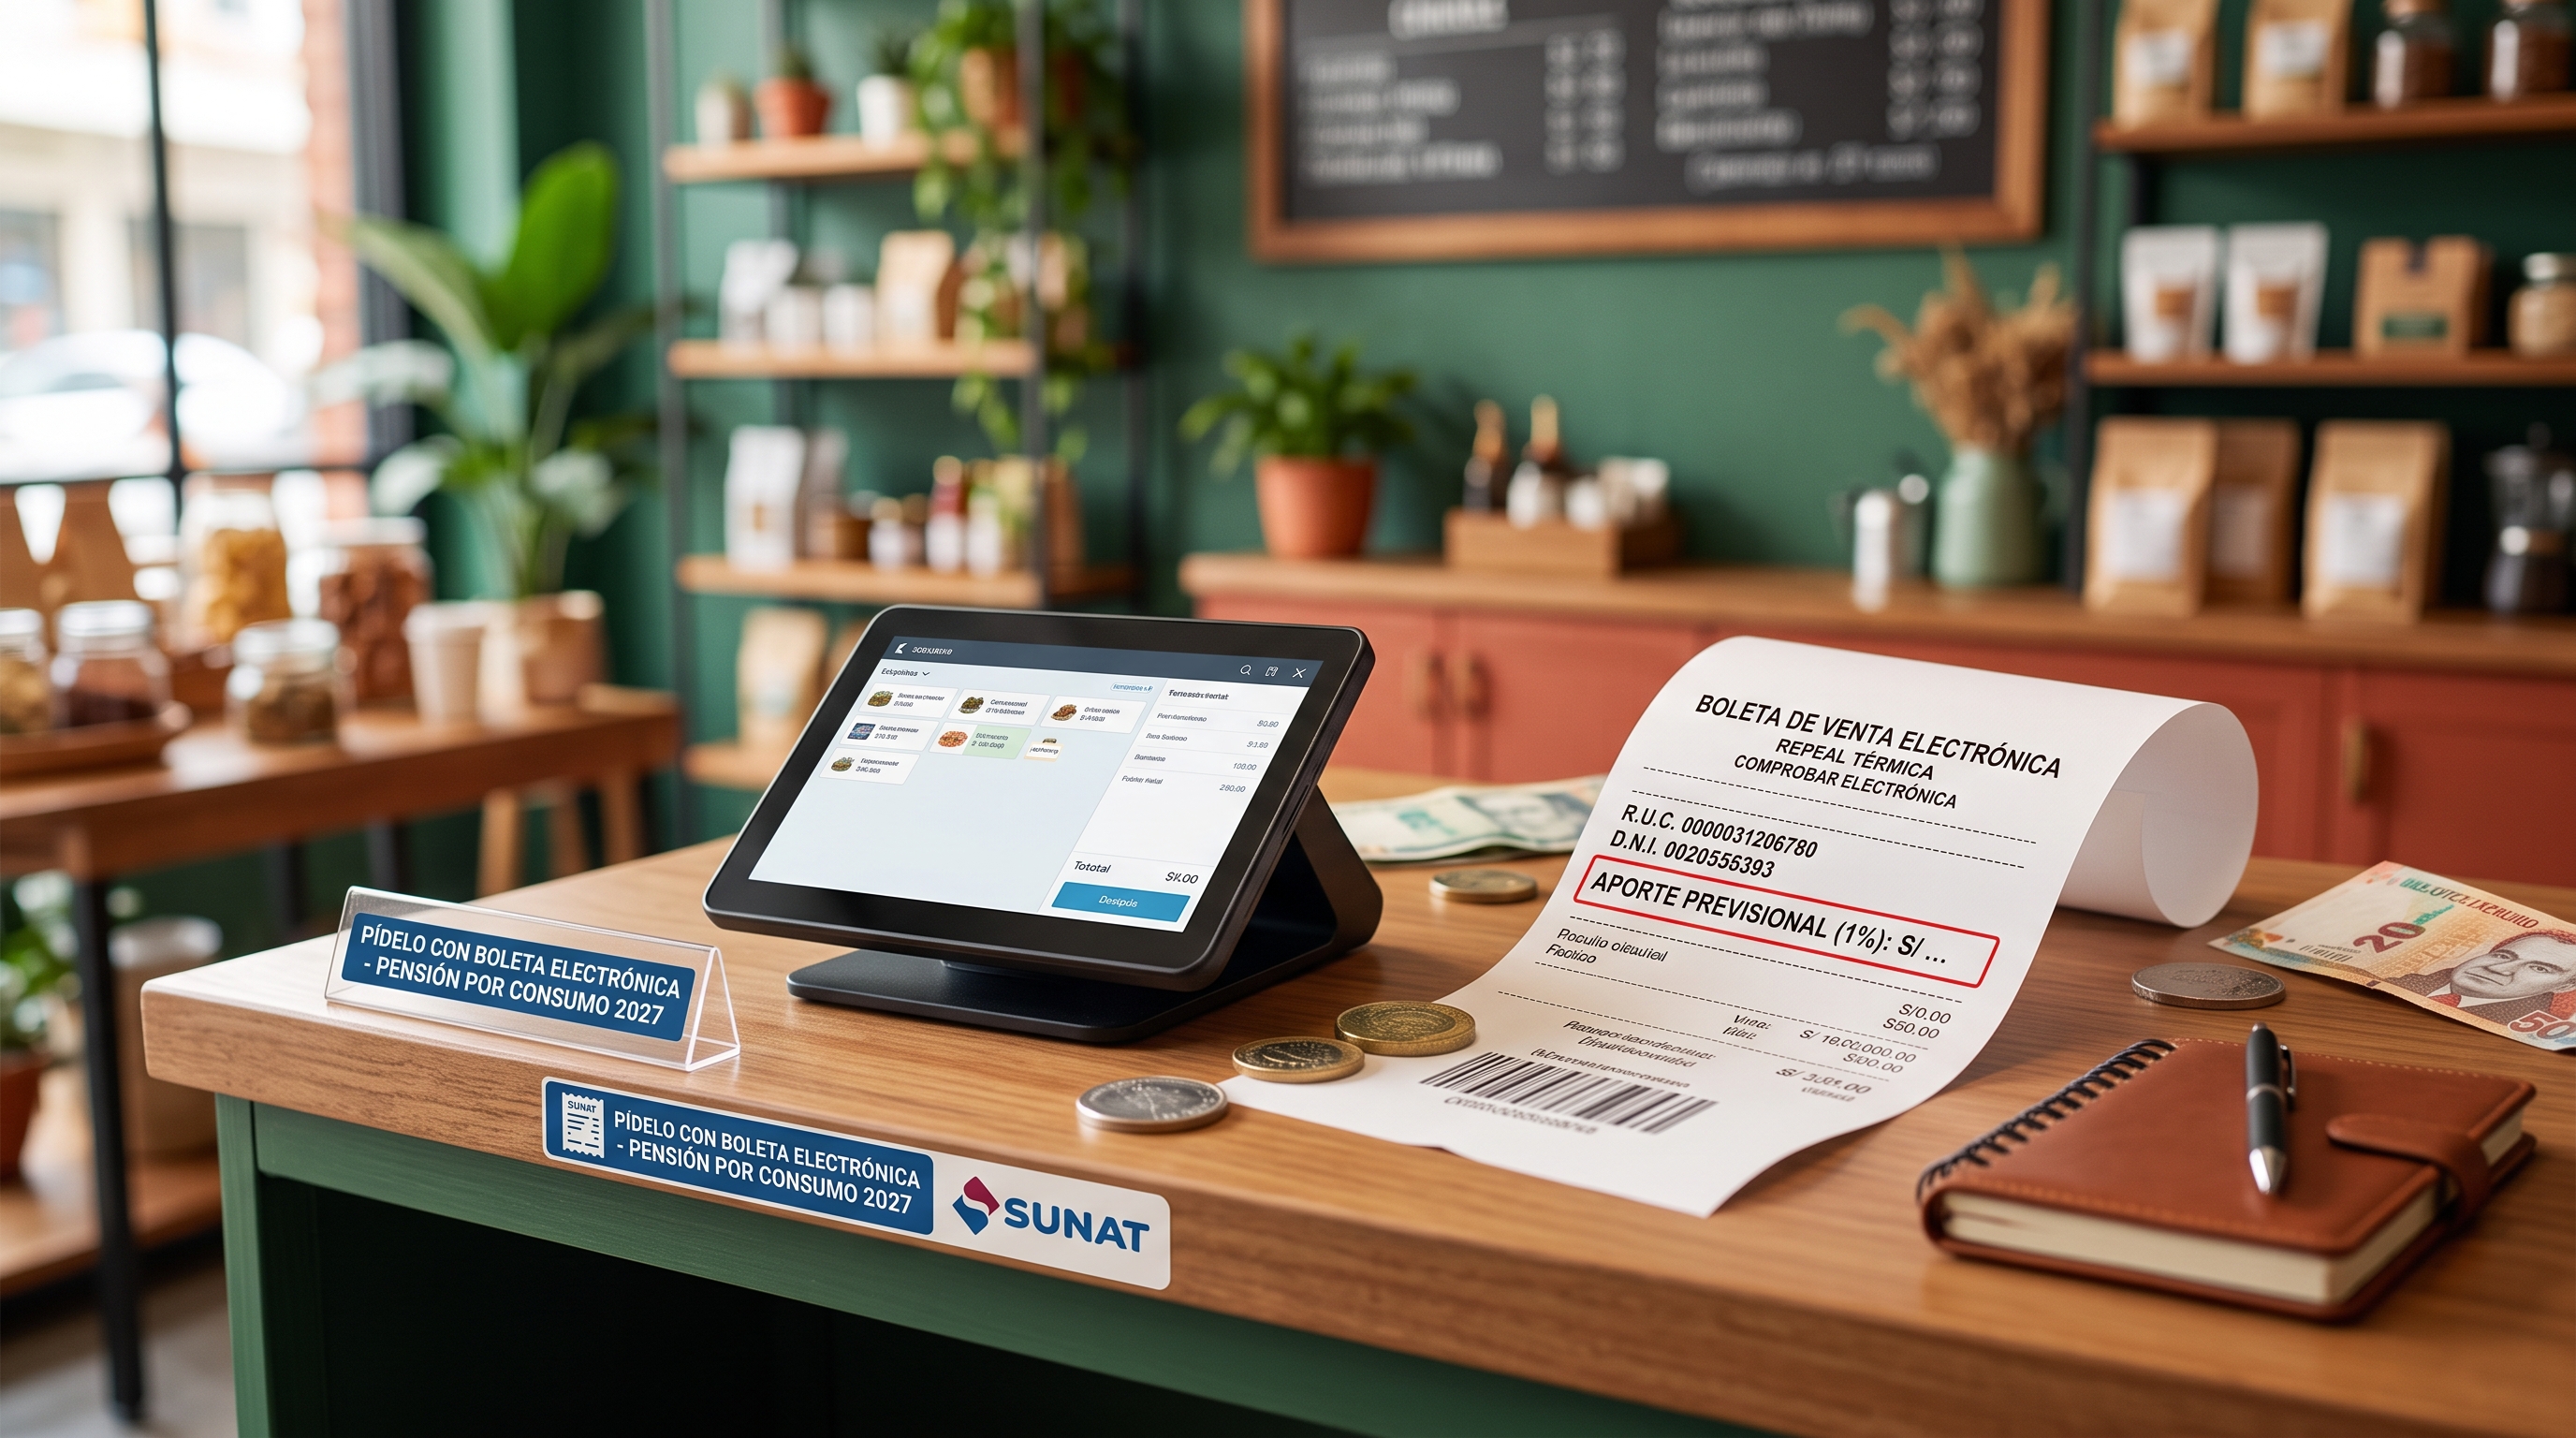
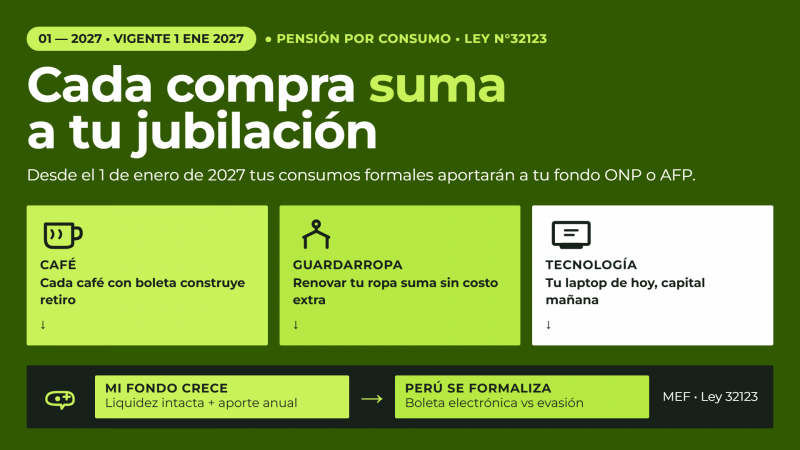
Imagina que cada vez que compras un café, renuevas tu guardarropa o adquieres tecnología, estás construyendo automáticamente el capital para tu retiro sin que salga un sol extra de tu bolsillo. Eso es exactamente la Pensión por Consumo, el innovador mecanismo que entrará en vigencia en el Perú a partir del 1 de enero de 2027. Aprobada por el Congreso de la República y el Poder Ejecutivo bajo la Ley N° 32123 (Ley de Modernización del Sistema Previsional Peruano) y reglamentada por el Ministerio de Economía y Finanzas (MEF), esta medida nace con un doble propósito estratégico: ayudarte a incrementar tu fondo de jubilación (ya sea en la ONP o en una AFP) sin afectar tu liquidez mensual, e impulsar la formalización de la economía peruana combatiendo la evasión tributaria a través de la exigencia de comprobantes de pago.
¿En qué productos aplica y en qué casos NO aplica este beneficio?
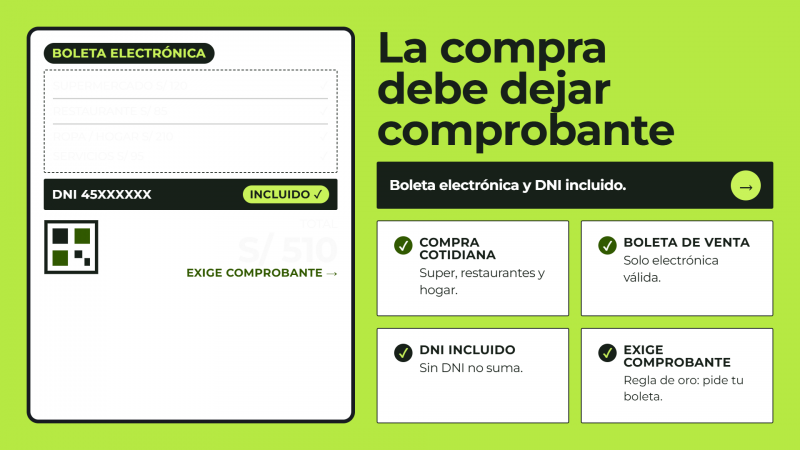
La gran ventaja de este sistema es su simplicidad, ya que se adapta a tu estilo de vida y abarca prácticamente todos los productos y servicios de tu día a día: desde las compras en el supermercado, salidas a restaurantes y ropa, hasta artículos para el hogar o servicios diversos. La única regla de oro para que tus compras sumen a tu futuro es exigir siempre una Boleta de Venta Electrónica que incluya tu número de DNI, emitida por negocios formales con RUC activo y habido. Sin embargo, es fundamental conocer para qué casos no aplica: quedan excluidas las boletas que superen los S/700 unitarios, la compra de vehículos, maquinarias o equipos, y aquellos comprobantes que ya utilices para deducir el Impuesto a la Renta de cuarta o quinta categoría (como gastos en hoteles, restaurantes o servicios profesionales declarados con ese fin ante SUNAT). Además, el beneficio no aplica para personas que ya reciben una pensión, afiliados que hayan retirado el 95.5% de su fondo de AFP o ciudadanos cuyos ingresos anuales superen el tope máximo fijado por la ley.
La matemática de tu retiro: ¿Cómo funcionan los montos, porcentajes y topes en soles?
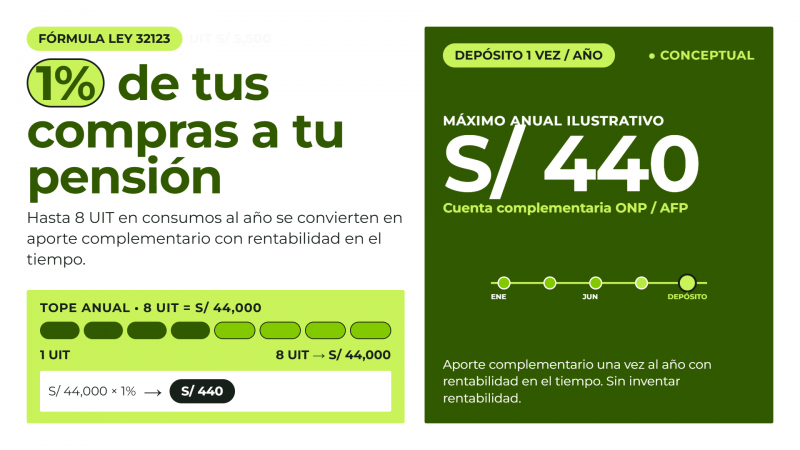
Seguramente te preguntas cuánto dinero real representará esto para tu cuenta previsional. La fórmula establecida por la ley es sumamente clara: el Estado peruano te devolverá el 1\% del valor total de tus compras válidas realizadas durante el año, depositándolo directamente en una cuenta complementaria dentro de tu fondo de pensiones una vez al año. El cálculo tiene un límite máximo de consumo anual equivalente a 8 UIT (Unidades Impositivas Tributarias), lo que tomando como referencia el valor de la UIT actual (S/ 5,500) representa hasta S/ 44,000 en compras al año. Esto significa que, si realizas consumos documentados hasta por ese tope a lo largo del año, el tesoro público inyectará el equivalente a 0.08 UIT anuales —es decir, hasta S/ 440 al año (monto que subirá conforme se actualice la UIT en el 2027)— directo a tu jubilación, generando rentabilidad compuesta con el paso del tiempo sin que hayas tenido que hacer ningún aporte adicional de tu sueldo.
Tu futuro financiero se construye en cada compra y en cada decisión de hoy. Te invitamos a conocer cómo funciona Capital Market Green en capitalmarket.pe, a seguir nuestros contenidos en el blog capitalmarket.pe/noticias y a conversar con nuestro equipo en Instagram como @capitalmarket.pe y en Facebook como Capital Market Green. Guarda esta guía y compártela con quien gestiona los pagos de tu negocio.